Resulta innegable que México, a partir de la firma del Tratado de Libre Comercio y de su apertura industrial desde finales del siglo pasado, ha emergido en el panorama global como una potencia en manufactura. En gran medida, este desarrollo se debe a la robustez y crecimiento de su industria metalmecánica, un sector que abarca desde la producción de pequeñas partes y componentes metálicos hasta el ensamble de equipos y productos complejos de alta precisión.
Este desarrollo ha generado un conglomerado de empresas y talleres que producen una amplia variedad de productos que ahora resultan clave en la estructuración de cadenas productivas, mismas que actualmente se han convertido en un buen incentivo para la atracción de líneas de producción a raíz del fenómeno del nearshoring.
Industria Automotriz y Aeroespacial en México
De hecho el país pasó de ser un exportador de petróleo a generar un comercio basado en la manufactura de exportación en las últimas dos décadas. En el país se producen actualmente partes y componentes para industrias como la automotriz, aeroespacial, de dispositivos médicos, eléctrica y electrónica; las cuales son ahora cruciales para la economía mexicana.
Esto se ha reflejado principalmente en la industria automotriz, donde la confianza depositada en el sector metalmecánico por parte de gigantes industriales como Volkswagen, Ford, Honda, Nissan, GM y Audi; las cuales han invertido y desarrollado proyectos de largo alcance en México, refleja la promesa y el potencial que ven en esta industria en particular. Esta confianza no solo se traduce en inversión directa, sino también en la creación de empleos, transferencia de tecnología y desarrollo de infraestructura.
La industria aeroespacial, aunque con un desarrollo más reciente en comparación con la automotriz, ha mostrado un interés creciente en México. El papel que han jugado estas dos industrias en el impulso de la industria metalmecánica en el país ha sido determinante y ha permitido que muchos pequeños talleres familiares se conviertan en plantas productivas, pasando de un par de máquinas básicas, a robustos equipos CNC con celdas de manufactura e incluso con sistemas de automatización periféricos.
Conforme más empresas tractoras llegan, tanto OEM’s como los mencionados, como corporativos de nivel TIER 1, como Bosh, Kostal, Continental o Faurecia; la expansión de esta industria ha creado nuevas oportunidades y desafíos para las empresas metalmecánicas, que deben adaptarse a estándares internacionales de alta calidad y precisión.
El formado y fabricación ha sido una de las áreas de la metalmecánica con mayor desarrollo y donde la reconversión tecnológica ha encontrado mayor fertilidad. Actualmente existe un vertiginoso ritmo de implementación de equipos de corte por láser para láminas de metal en casi todos los calibres y para casi todo tipo de productos, ya sea para estampados o para la fabricación de piezas como gabinetes para la industria eléctrica o de clima artificial.
Las prensas eléctricas, o con servomotores, también se han popularizado en las plantas de este país, pues permiten procesos más limpios, rápidos, precisos y controlados. Al ser equipos programables y controlables tanto en velocidad como en fuerza desde pantallas CNC, los fabricantes pueden cumplir mejor las exigencias de calidad y volumen solicitados en las industrias actualmente.
De la misma manera, otro tipo de maquinaria como las de doblado, punzonado y doblado de tubos, así como el equipamiento y sistemas de soldadura o tratamientos y acabados superficiales; son cada vez más adoptados con tecnologías de última generación. La necesidad de hacerlo es porque en México las empresas no solo compiten con empresas nacionales, sino también con empresas extranjeras; no solo ubicadas en el territorio, sino fuera del país.
México como destino atractivo para la Inversion Extranjera Directa
Pero resulta importante mencionar que México se ha convertido en un destino atractivo para la Inversión Extranjera Directa, lo cual quedó de manifiesto luego de la firma del TLCAN en 1994, cuando pasó de recibir inversiones de 4.5 mil millones de dólares a más de 30 mil millones en 2022. A consecuencia del nearshoring, algunos analistas han advertido sobre la posibilidad de que 2023 cierre prácticamente en 40 mil millones de dólares, mientras que se podrían rebasar los 50 mil millones en los próximos tres a cinco años, hecho que colocaría al país entre los primeros cinco receptores de inversiones de todo el mundo.
Para los fabricantes de piezas metalmecánicas esto podría parecer una gran oportunidad, pero también significa una amenaza, pues implica con toda seguridad la llegada de competidores del extranjero, las cuales también se querrán beneficiar de esta tendencia comercial de orden macroeconómica.
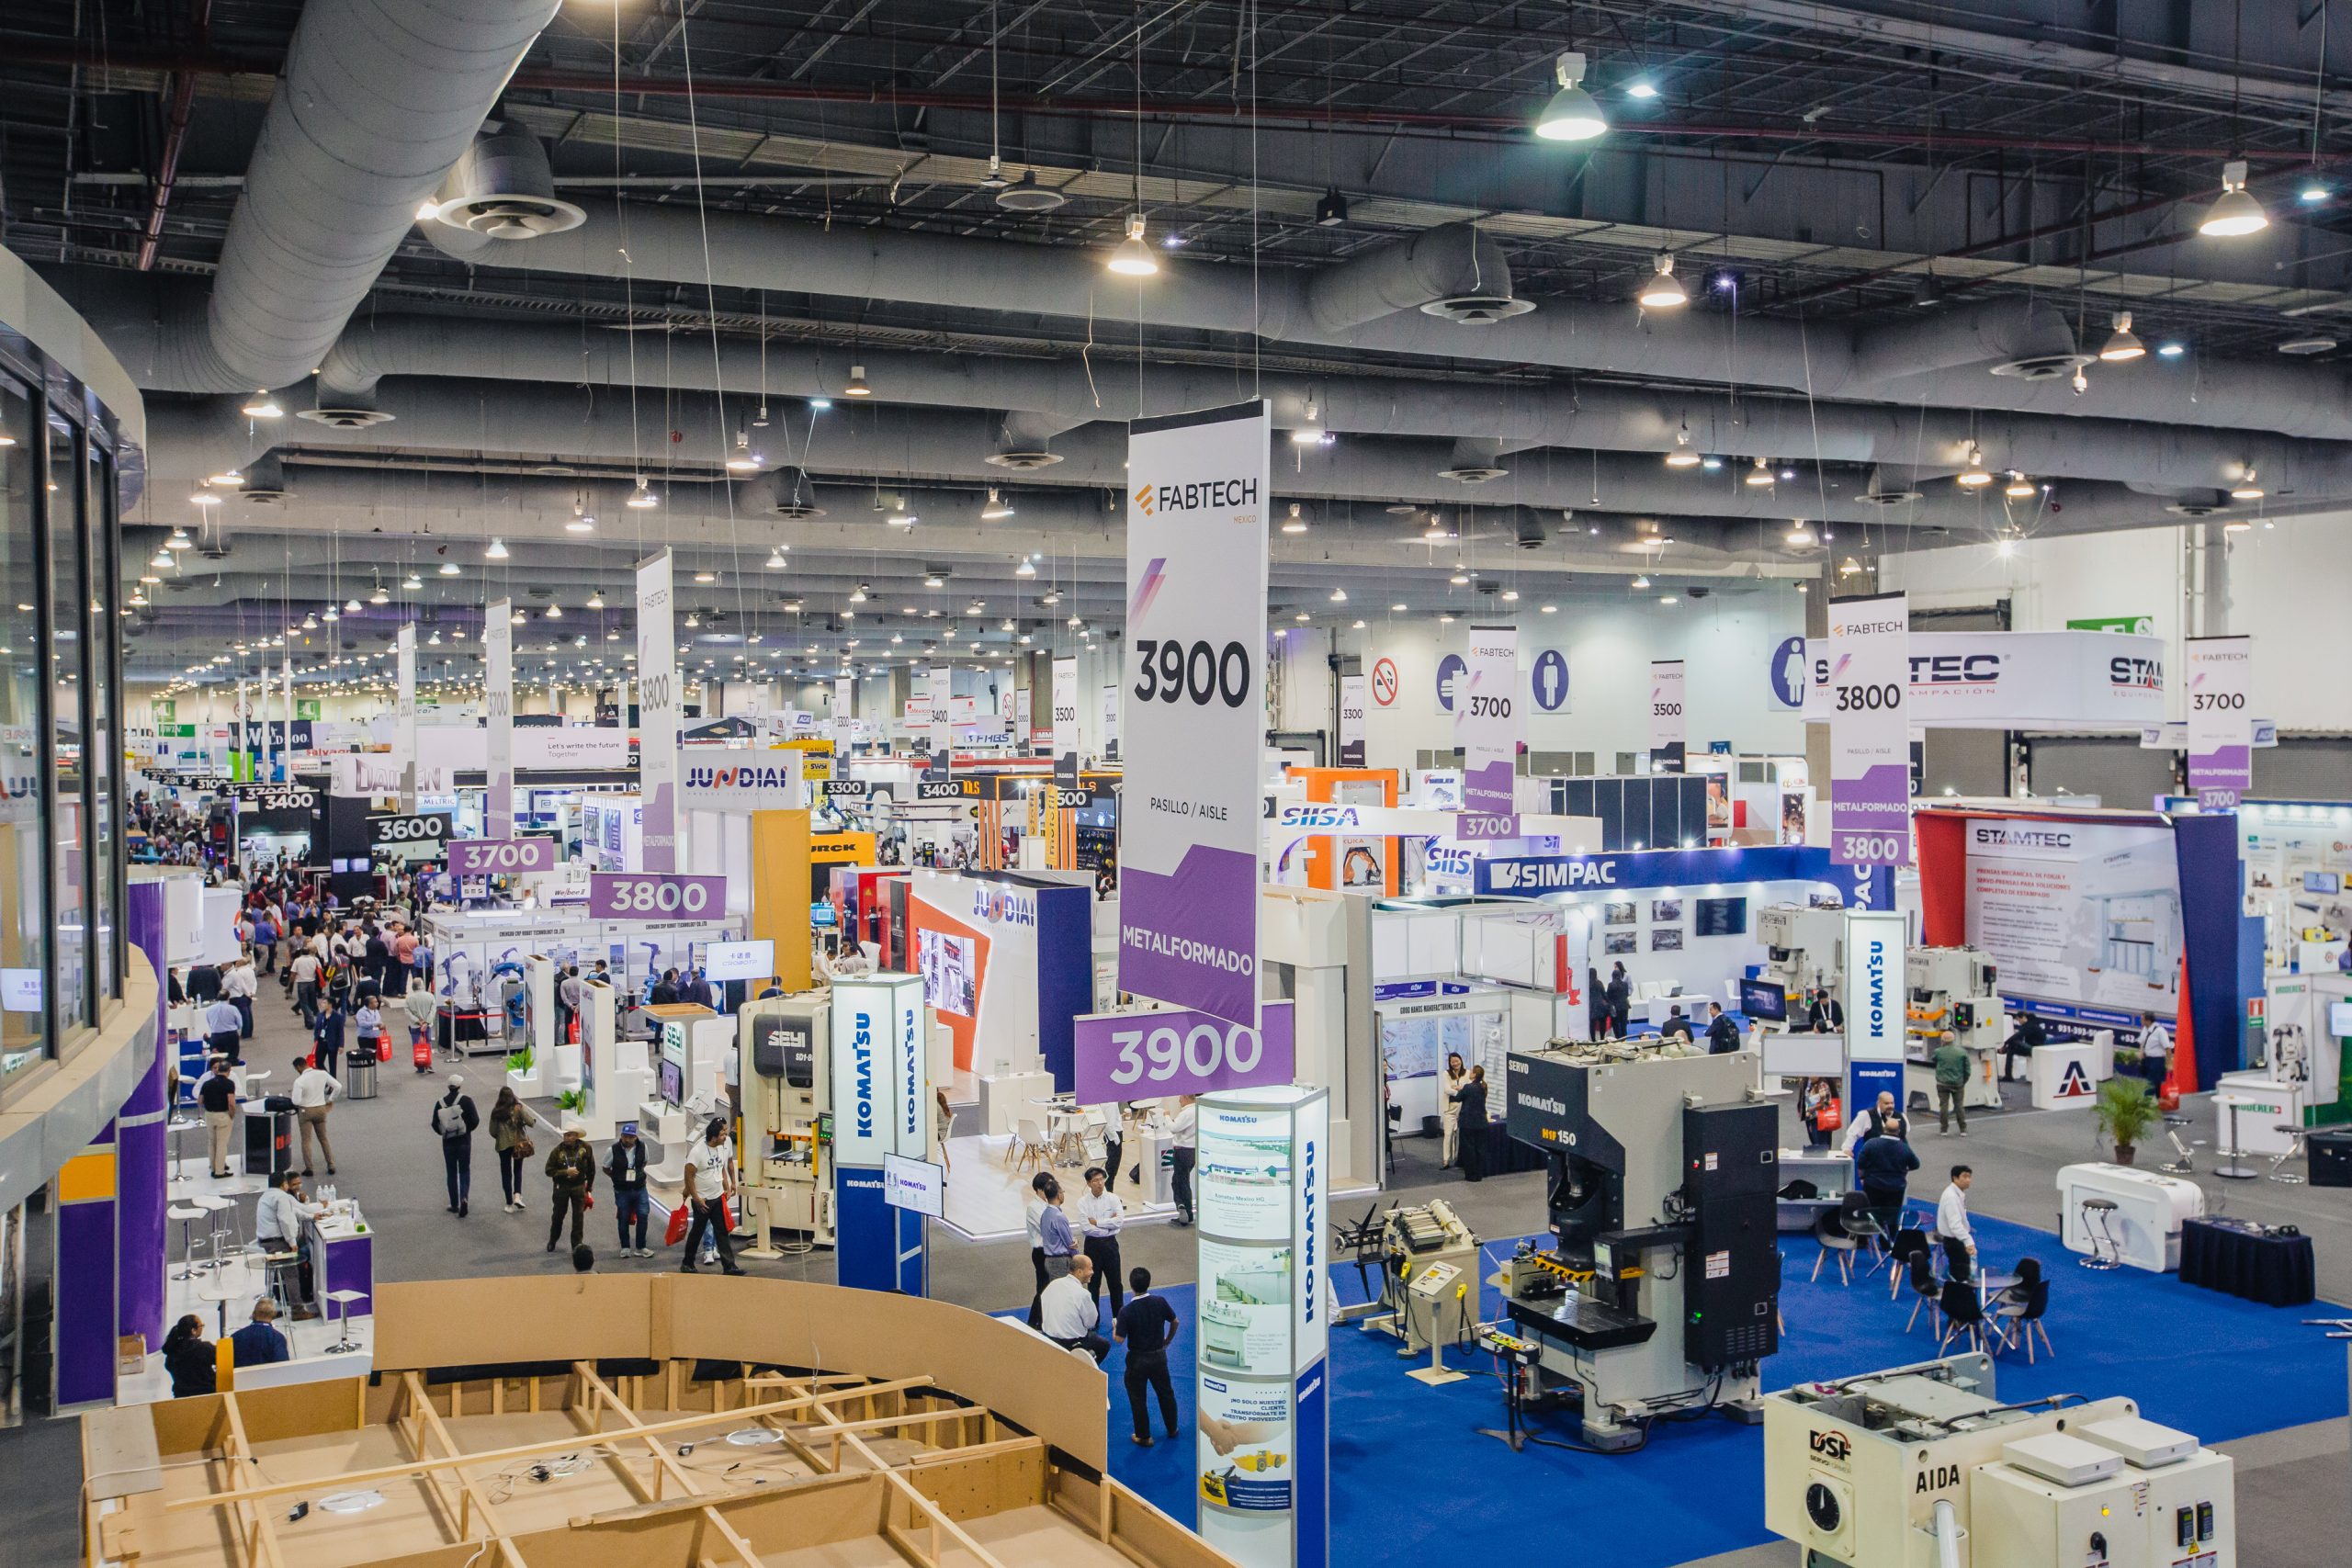
FABTECH México
De ahí se desprende la necesidad y, afortunadamente en muchos casos, el interés de mantener sus plantas productivas actualizadas con tecnología de vanguardia. Es aquí donde entran en juego los eventos y las ferias industriales, como el caso de FABTECH, un evento anual que concentra tecnología proveniente de empresas líderes de todo el mundo enfocadas al Corte, Formado, Fabricación, Soldadura y Acabados superficiales para la industria metalmecánica. En 2024, esta exposición anual se llevará a cabo en Monterrey, plaza que alterna con la Ciudad de México. Pero su carácter itinerante se extiende a toda la región NAFTA, pues también se realiza en Canadá y Estados Unidos. Este sin duda es un valor adicional de una feria industrial como FABTECH, puesto que permite homologar y complementar el conocimiento y necesidades de la industria en estos tres países en los cuales el nearshoring exige ya una sólida estructuración de la cadena de suministros del sector metalmecánico.
¿Por qué FABTECH México es el foro clave para la competitividad metalmecánica en México?