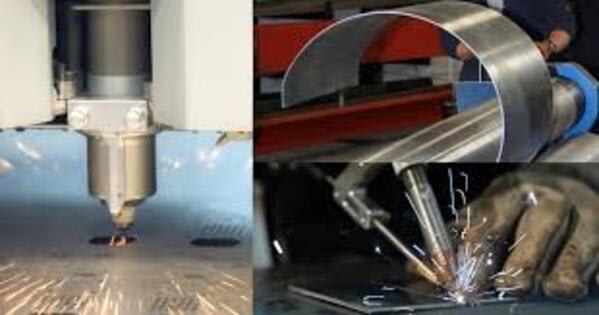
La industria del metalformado en México, (corte, conformado, soldadura, ensamble y acabados superficiales), se ha consolidado como un engranaje esencial de la manufactura del país. La industria automotriz, se ha convertido en su destino principal, pues se estima que concentra más del 40% de las exportaciones manufactureras del país y para la cual se fabrican componentes como estampados para carrocerías y piezas para sistemas de suspensión frenos y motores y sujeción de arneses, por mencionar los más representativos; los cuales son tan grandes como toldos o puertas, hasta placas de menor dimensión o pequeñas grapas.
Datos de la Industria Nacional de Autopartes (INA) muestran que, de enero a mayo de 2025, el valor de la producción de autopartes alcanzó 48,445 millones de dólares, de los cuales una proporción significativa corresponde a piezas metalmecánicas, estas cifras incluyen metalformado y arranque de viruta. En estados como Coahuila, Guanajuato, Nuevo León, Chihuahua y Querétaro se concentra más del 58% de esta actividad, donde se integra un corredor productivo con alta densidad de empresas de transformación metálica.
El crecimiento ha sido consistente. El Instituto Nacional de Estadística y Geografía (INEGI) reporta que, entre 2019 y 2024, el valor de la producción de la rama de fabricación de productos metálicos creció en promedio 3.8% anual en términos reales, impulsado por la demanda automotriz y por la reconversión tecnológica en plantas que han incorporado corte láser, robótica y sistemas de soldadura automatizados. El Banco de México, en su informe de cuentas nacionales, confirma además que el sector manufacturero ligado al metal aportó en 2024 alrededor del 8% del PIB manufacturero, consolidando su importancia estratégica.
El vínculo con la industria automotriz explica este dinamismo: México es ya el principal proveedor de autopartes para Estados Unidos, con una participación histórica de 43.48% de sus importaciones en 2025 . Sin embargo, la revisión del Tratado Comercial entre México, Estados Unidos y Canadá (TMEC) y la imposición de aranceles unilaterales por parte de EE. UU. a metales y autopartes generan incertidumbre sobre la sostenibilidad de este crecimiento.
T-MEC y diversificación
La renegociación del TMEC en 2026 tendrá como ejes críticos las reglas de origen en el sector automotriz y los requisitos de contenido regional de acero y aluminio. Hoy se exige que el 75% del valor de un vehículo y sus partes provenga de Norteamérica y que al menos el 70% del acero y aluminio utilizados sea de origen regional. Si estos porcentajes se elevan, muchas empresas mexicanas del metalformado deberán redoblar esfuerzos para certificar trazabilidad y asegurar que sus insumos no dependan de terceros países.
El reciente anuncio de un arancel del 50% al acero y aluminio importados por el gobierno estadounidense, muestra con claridad la dirección de la política comercial del vecino del norte. Para los fabricantes de estampados, carrocerías y componentes soldados, esto representa un riesgo directo en costos, dado que el acero es su insumo principal. En paralelo, la posible imposición de un arancel adicional del 30% a productos mexicanos —hoy suspendido temporalmente— plantea un escenario en el que la ventaja comparativa del nearshoring podría verse limitada, al grado que, de este fenómeno, prácticamente ya no se habla nada en México.
Ante esta coyuntura, la industria del metalformado enfrenta un doble desafío: mantener su vocación exportadora hacia el sector automotriz y, al mismo tiempo, diversificar mercados. La experiencia reciente muestra que la base instalada de maquinaria y mano de obra especializada en corte, formado y soldadura puede adaptarse a otras industrias. Entre ellas destacan:
· Electrodomésticos, donde la producción nacional de refrigeradores, lavadoras y estufas ha crecido a tasas de 7% anual, demandando chasis y cubiertas metálicas.
· Construcción e infraestructura, con proyectos de vivienda e infraestructura ferroviaria que utilizan perfiles y estructuras metálicas.
· Energías renovables, que requieren estructuras para paneles solares, torres de viento y sistemas de soporte metálico.
La capacidad de reconversión tecnológica que ya se observa en pymes mexicanas del sector es un activo importante. El Programa de Desarrollo de Proveedores de la INA y la Secretaría de Economía ha vinculado a 55 pymes con empresas ancla para reducir dependencia de insumos importados y fomentar contenido regional. Este modelo, centrado en certificaciones como IATF 16949 y procesos de automatización, ofrece una ruta clara para ampliar oportunidades de negocio dentro y fuera del sector automotriz.
Los KPIs del futuro
El metalformado en México ha ganado terreno no solo por costos competitivos, sino también por la especialización de su mano de obra. El INEGI registra que, en 2024, más de 280 mil personas estaban ocupadas en la rama de productos metálicos automotrices y afines, cifra que creció 12% respecto a 2020. Este capital humano es uno de los principales diferenciadores frente a otros países competidores en el suministro de autopartes.
En el corto plazo, las negociaciones del T-MEC determinarán el rumbo del sector, y resulte como sea, lo que los industriales al menos esperan obtener un factor crucial para su planeación: Certeza. Mientras tanto, mantener la calidad en la producción, garantizar trazabilidad en insumos metálicos y sostener la vocación exportadora con un enfoque en valor agregado será esencial para enfrentar las presiones arancelarias. La diversificación hacia otros mercados industriales también se perfila como un eje de seguridad, capaz de absorber choques externos y mantener el dinamismo observado en la última década.
El sector metalmecánico mexicano y, en particular la transformación de lámina, se encuentra en una encrucijada: consolidar su papel en la industria automotriz de Norteamérica o ampliar su espectro hacia nuevas industrias y mercados. Ambas rutas exigirán mantener la inversión tecnológica, la capacitación constante y, sobre todo, una visión estratégica que combine resiliencia con capacidad de adaptación.